Die Versicherung übernimmt nicht automatisch jeden Posten der Reparaturrechnung. Nach einem unverschuldeten Verkehrsunfall ersetzt die Haftpflichtversicherung des Unfallverursachers den unfallbedingten Schaden nach § 249 Abs. 2 Satz 1 BGB, wie das Bundesministerium der Justiz erläutert. Die Umsatzsteuer gehört nach § 249 Abs. 2 Satz 2 BGB dazu, wenn sie tatsächlich angefallen ist. Bei einem selbstverschuldeten Unfall hängt die Erstattung des eigenen Fahrzeugschadens vom Kaskoschutz ab.
Eine Kürzung der Reparaturrechnung für die Versicherung kann strittige Stundensätze, Ersatzteilkosten oder einzelne Arbeiten betreffen. Entscheidend sind unter anderem der Versicherungsfall, die Abrechnungsart und die Nachweise zur ausgeführten Reparatur. Eine nachvollziehbare Rechnung und vollständige Unterlagen helfen, die Positionen einzuordnen und Rückfragen gezielt zu beantworten.
Hier erfahren Sie, wer welche Reparaturkosten trägt, warum Versicherungen Rechnungen kürzen und welche Nachweise bei der Klärung helfen. Außerdem lesen Sie, wie Auftrag, Fotos, Rechnung und Schriftverkehr die Kommunikation mit der Versicherung unterstützen.
Wichtigste Erkenntnisse
- Ordnen Sie zuerst ein, ob ein Haftpflicht- oder Kaskoschaden vorliegt. Davon hängt ab, welche Versicherung für den Fahrzeugschaden zuständig ist.
- Eine Rechnungskürzung kann einzelne Positionen betreffen. Achten Sie darauf, welche Kosten die Versicherung beanstandet und wie sie ihre Entscheidung begründet.
- Auftrag, Rechnung, Schadensfotos und Belege zu Ersatzteilen helfen, den Reparaturumfang nachvollziehbar zu dokumentieren.
- Stundensätze, Materialkosten und die Notwendigkeit einzelner Arbeiten zählen zu den möglichen Streitpunkten. Eine klare Aufschlüsselung erleichtert ihre Prüfung.
- Reparaturkosten für Haushaltsgeräte sind ein anderes Thema als die Abrechnung eines Kfz-Unfalls. Bei einem Gerätedefekt hilft ein nachvollziehbarer Kostenvoranschlag, den nächsten Schritt zu planen.
Dokumentation der Reparatur und Kommunikation mit der Versicherung
Wenn Sie Auftrag, Reparatur und Schriftverkehr zusammenführen, lassen sich einzelne Rechnungspositionen besser nachvollziehen. Bei einem Verkehrsunfall ist zunächst entscheidend, welche Versicherung für den Schaden einsteht.
Unterschiede nach Versicherungsart
Die Versicherungsart bestimmt, welchen Schaden die Versicherung prüft und welche Unterlagen dazu passen. Nach einem unverschuldeten Verkehrsunfall in Deutschland ersetzt die Kfz-Haftpflichtversicherung des Unfallverursachers die unfallbedingten Schäden nach § 249 Abs. 2 Satz 1 BGB, laut Bundesministerium der Justiz.
Bei einem Kaskoschaden am eigenen Fahrzeug richtet sich die Prüfung nach dem Vertrag und den vereinbarten Bedingungen. Bei der Hausratversicherung geht es dagegen um versicherte Gegenstände im Haushalt, nicht um die Reparatur eines Unfallfahrzeugs. Ordnen Sie deshalb zuerst den Schaden und die zuständige Versicherung zu. So vermeiden Sie, ein Gutachten oder eine Rechnung ohne passenden Schadensbezug einzureichen.
Angaben auf der Reparaturrechnung
Eine nachvollziehbare Reparaturrechnung zeigt, welches Fahrzeug repariert wurde, welcher Auftrag zugrunde lag und welche Arbeiten ausgeführt wurden. Für die Prüfung sind außerdem die aufgeführten Ersatzteile, Materialien und einzelnen Arbeitspositionen wichtig.
Gleichen Sie die Rechnung mit dem Auftrag und, falls vorhanden, dem Gutachten ab. Sind zusätzliche Arbeiten aufgeführt, sollte ihr Bezug zum Schaden erkennbar sein. Bewahren Sie auch Belege zu Teilen und Materialien auf. So können Sie im Schriftverkehr eine konkrete Position ansprechen, statt nur den Gesamtbetrag zu beanstanden.
Formvorschriften nach einem Versicherungsfall
Für die Einreichung benötigen Sie eine lesbare, nachvollziehbare Rechnung, die sich dem Schaden und dem Auftrag zuordnen lässt. Eine einheitliche Einreichungsform für alle Versicherungsarten gibt es nicht. Entscheidend sind die Schadenart und der Abrechnungsweg.
Reichen Sie die Rechnung zusammen mit dem Auftrag und den relevanten Nachweisen ein. Bei einer Werkstattreparatur kann die Rechnung zugleich die ausgeführten Arbeiten bestätigen. Kürzt die gegnerische Versicherung einzelne Positionen, bitten Sie schriftlich um eine detaillierte Begründung. Bewahren Sie die Antwort und den übrigen Schriftverkehr auf.
Muss die Reparaturrechnung bereits bezahlt sein? Die Rechnung allein ist nicht in jedem Fall ein Zahlungsnachweis. Sie kann die ausgeführten Arbeiten bestätigen. Soll Umsatzsteuer erstattet werden, muss sie tatsächlich angefallen sein. Bewahren Sie daher Rechnung und Zahlungsbeleg getrennt auf.
Zur vollständigen Dokumentation gehören auch Schadensfotos, ein vorhandenes Gutachten und Belege zu verbauten Teilen. Ordnen Sie jedes Dokument dem passenden Auftrag zu. Bei einer Kürzung nennen Sie in Ihrer schriftlichen Rückfrage die betroffene Position und den Betrag. Bitten Sie die Versicherung, genau diese Kürzung einzeln zu begründen. So bleibt der Austausch konkret und nachvollziehbar.
Wird ein Fahrzeug nicht repariert, kann die gegnerische Versicherung nach einem weiteren Unfall die Zahlung für dieselben beschädigten Teile ablehnen, wenn sich nicht klar zuordnen lässt, aus welchem Unfall der Schaden stammt.
Häufige Kürzungsgründe bei Reparaturrechnungen
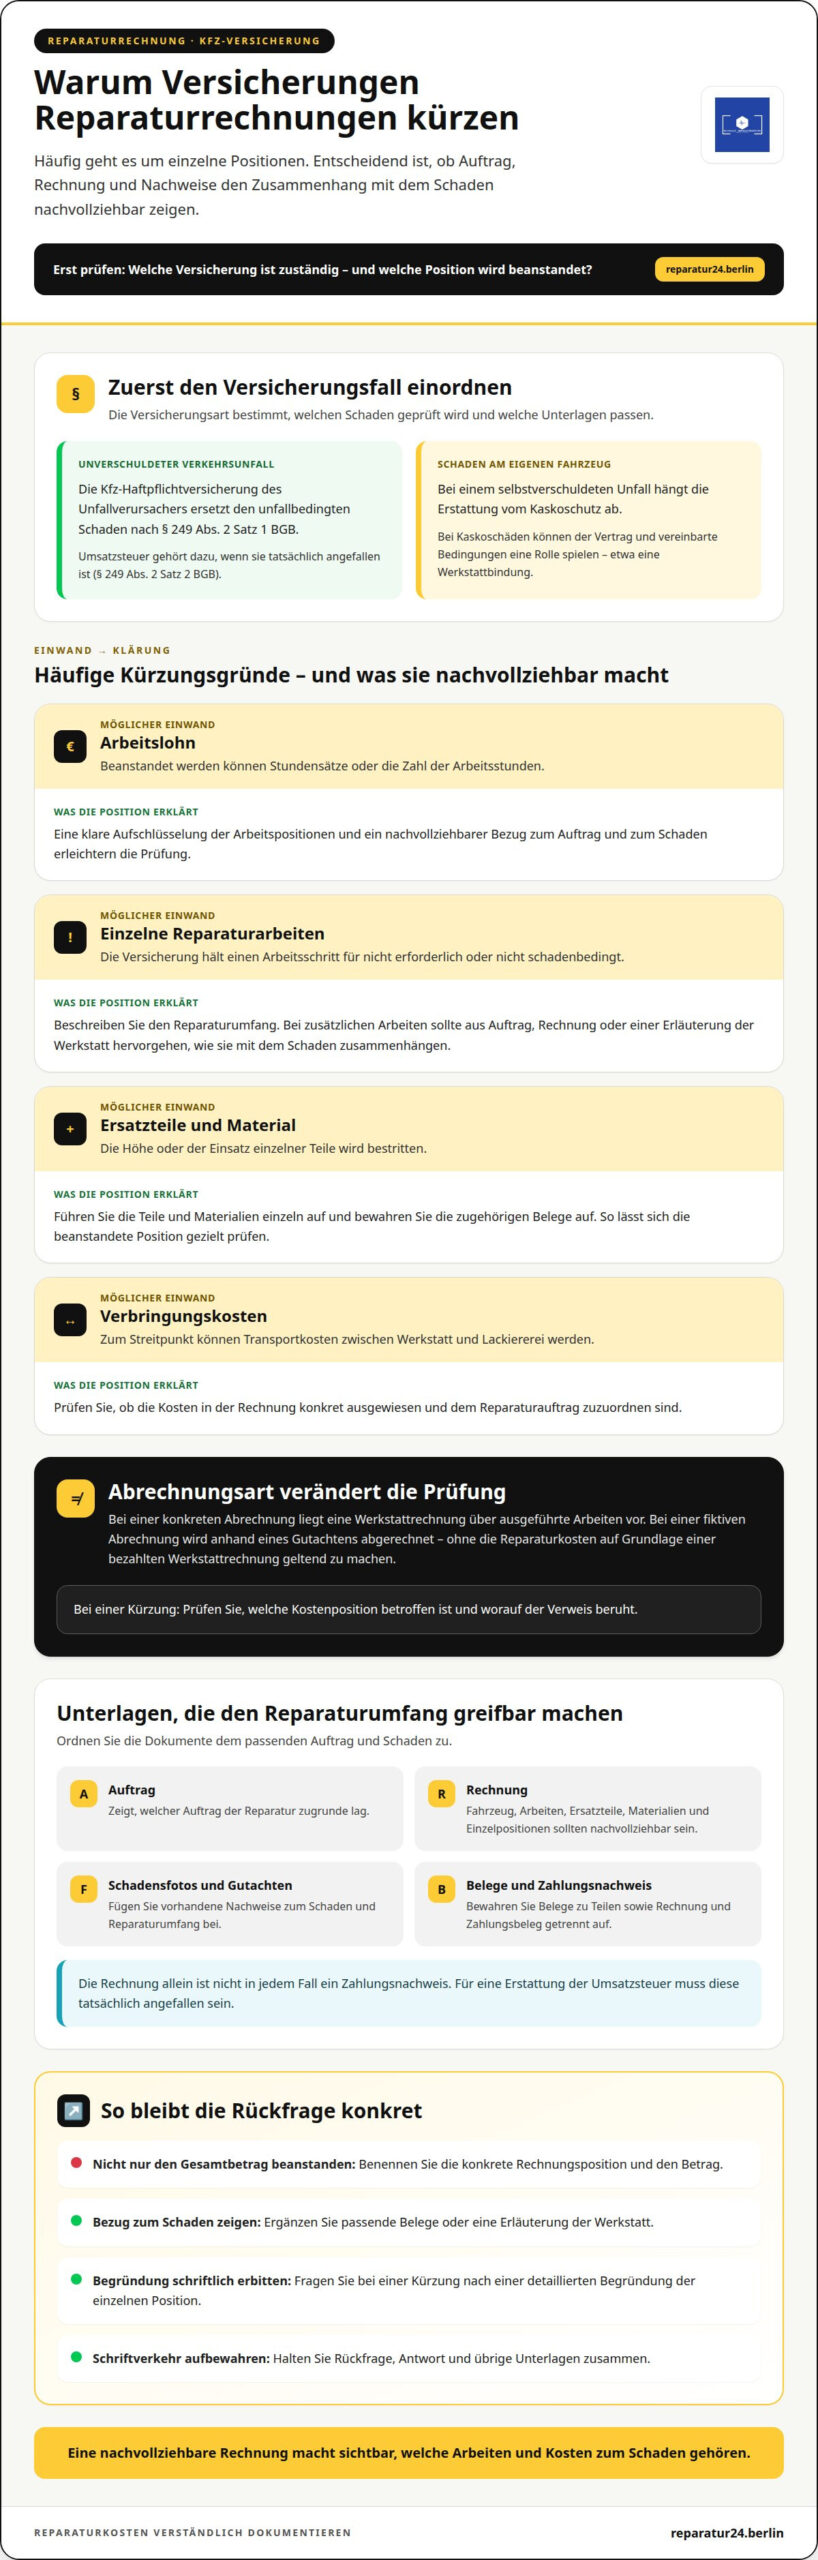
Versicherungen kürzen Rechnungen häufig wegen einzelner strittiger Positionen. Bei Kaskoschäden können die Vertragsbedingungen eine Rolle spielen, etwa eine vereinbarte Werkstattbindung. Im Haftpflichtfall geht es oft darum, ob die berechneten Arbeiten und Kosten zum Schaden gehören. Prüfen Sie zuerst, welche Position betroffen ist und worauf sich die Abrechnung stützt.
Bei Kfz-Reparaturen drehen sich Einwände häufig um diese Punkte:
- Arbeitslohn: Die Versicherung beanstandet angesetzte Stundensätze oder die Zahl der Arbeitsstunden.
- Arbeiten: Sie hält einen Reparaturschritt für nicht erforderlich oder nicht schadenbedingt.
- Ersatzteile und Material: Die Höhe oder der Einsatz einzelner Teile wird bestritten.
- Verbringungskosten: Kosten für den Transport zwischen Werkstatt und Lackiererei werden zum Streitpunkt.
Ein weiterer Kürzungsgrund kann eine Position ohne erkennbaren Bezug zum Schaden sein. Anders liegt es bei einer tatsächlich notwendigen Arbeit zur Reparatur des Unfallschadens. Entscheidend ist, ob Auftrag, Reparaturumfang und Rechnung diesen Zusammenhang nachvollziehbar belegen. Eine vollständige Beschreibung hilft, Zusatzarbeiten von der Schadenbehebung abzugrenzen.
Auch die Abrechnungsart beeinflusst die Prüfung. Bei einer konkreten Abrechnung liegt eine Werkstattrechnung über ausgeführte Arbeiten vor. Bei einer fiktiven Abrechnung wird dagegen anhand eines Gutachtens abgerechnet, ohne die Reparaturkosten auf Grundlage einer bezahlten Werkstattrechnung geltend zu machen. Prüfen Sie bei einer Kürzung, welche Kostenpositionen betroffen sind und worauf der Verweis beruht.
Reagieren Sie schriftlich und konkret. Benennen Sie die beanstandete Position, den geltend gemachten Betrag und den Bezug zum Schaden. Fügen Sie passende Belege oder eine Erläuterung der Werkstatt bei. Eine pauschale Forderung nach vollständiger Zahlung erklärt nicht, warum eine bestimmte Position erforderlich war. Bitten Sie die Versicherung deshalb um eine detaillierte Begründung jeder einzelnen Kürzung. Bei einer Kaskorechnung gehört auch der Vertrag zur Prüfung, da vereinbarte Bedingungen die Abrechnung beeinflussen können.
Auch Zusatzleistungen verdienen eine genaue Einordnung: Der Bundesgerichtshof entschied am 24.01.2017 im Fall VI ZR 146/16, dass die Kosten einer Reparaturbestätigung nicht generell von der gegnerischen Haftpflichtversicherung übernommen werden. Ob eine Position erstattungsfähig ist, hängt somit auch davon ab, wofür sie anfällt. Trennen Sie daher Reparaturkosten und gesonderte Nachweise in Ihrer Prüfung. So lässt sich der Anspruch sachlich beurteilen, statt unterschiedliche Leistungen in einer Summe zusammenzufassen.
Beweisfotos und Reparaturdauer
Reichen Sie mit der Reparaturrechnung den Auftrag, vorhandene Schadensfotos, ein Gutachten und Belege zu Ersatzteilen oder Materialien ein. Für eine selbst erstellte Reparaturbestätigung empfiehlt sich eine Auswahl von etwa 3 bis 5 Fotos.
Die Bilder sollten den Schaden und die ausgeführte Reparatur verständlich zeigen. Fotografieren Sie das Fahrzeug vor Arbeitsbeginn, halten Sie wichtige Arbeitsschritte fest und dokumentieren Sie anschließend den reparierten Bereich. Achten Sie auf eine klare Perspektive und ausreichende Beleuchtung. Ein Übersichtsbild zeigt die Lage des Schadens am Fahrzeug, Nahaufnahmen machen beschädigte und ersetzte Teile erkennbar. Vermeiden Sie Aufnahmen, auf denen der relevante Bereich verdeckt ist.
Ordnen Sie jedes Bild dem passenden Schaden zu. Ein kurzer Dateiname oder eine Bildliste kann den Fahrzeugbereich und die Aufnahmesituation benennen. So lassen sich Fotos leichter einem Gutachten oder einer Rechnungsposition zuweisen. Bewahren Sie die Originaldateien auf. Zusammen mit dem Auftrag und den Materialbelegen entsteht eine nachvollziehbare Dokumentation, falls die gegnerische Versicherung später nach dem Reparaturumfang fragt.
Auch die Reparaturdauer sollte sich aus den Unterlagen nachvollziehen lassen. Bewahren Sie Auftrag, Werkstattmitteilungen und Rechnung in zeitlicher Reihenfolge auf. Notieren Sie, wann das Fahrzeug in die Werkstatt kam und wann Sie es zurückerhielten. Falls Ersatzteile fehlten oder zusätzliche Arbeiten nötig wurden, sollte der Schriftverkehr den Grund und Ablauf erklären. Eine solche Chronologie zeigt, ob eine Verzögerung mit der Reparatur zusammenhing, statt die Daten unverbunden nebeneinanderzustellen.
Wer nach einer fiktiven Abrechnung selbst reparieren oder eine Reparatur beauftragen möchte, braucht einen Nachweis der tatsächlich ausgeführten Arbeiten, wenn diese gegenüber der gegnerischen Versicherung belegt werden sollen. Wird das Fahrzeug nicht repariert, ist kein Nachweis einer nicht erfolgten Reparatur nötig. Bei einem späteren Unfall mit denselben Fahrzeugteilen kann fehlende Dokumentation jedoch die Zuordnung des neuen Schadens erschweren.
Eine Reparaturbestätigung kann relevant sein, wenn sie den Nutzungsausfall dokumentiert. Ihre Kosten können erstattet werden, wenn dieser Nachweis dafür benötigt wird. Die Kosten richten sich nach dem Kfz-Gutachter, der die Bestätigung erstellt. Sie ist daher nicht automatisch Teil jeder Abrechnung. Entscheidend ist, welchen konkreten Nachweis sie im jeweiligen Fall liefert.
Prüfen Sie vor dem Versand, ob Rechnung, Fotos, Auftrag und Gutachten dasselbe Fahrzeug und denselben Schaden betreffen. Fehlt ein Bild, ergänzen Sie die Dokumentation mit verfügbaren Werkstattunterlagen. Eine unabhängige Reparaturbestätigung kann außerdem eine verkehrssichere Reparatur belegen, wenn die fiktiv angesetzten Reparaturkosten höher als der Wiederbeschaffungsaufwand sind. Bewahren Sie eine Kopie der eingereichten Unterlagen und die Antwort der Versicherung auf. So sehen Sie, welche Belege vorliegen und welche konkrete Frage noch offen ist.
Erforderlichkeit und Angemessenheit der Reparaturkosten
Bei einem Haftpflichtschaden zählt, ob die Rechnung den unfallbedingten Aufwand abbildet. § 249 BGB beschreibt den Anspruch auf Wiederherstellung des Zustands ohne das schädigende Ereignis. Für die Geschädigten kommt es deshalb darauf an, ob einzelne Arbeiten, Ersatzteile und Arbeitskosten zum Schaden passen. Eine Rechnung allein macht jede Position noch nicht erforderlich.
Ein Gutachten hilft, den vorgesehenen Reparaturweg mit der Rechnung zu vergleichen. Weichen Arbeitsumfang oder Material ab, sollte die Werkstatt den Grund erläutern. Eine zusätzliche Arbeit kann etwa nötig sein, wenn sich der Schaden erst während der Instandsetzung zeigt. Entscheidend bleibt der Zusammenhang mit dem Unfall. Kosten für eine unabhängige Zusatzleistung lassen sich nicht automatisch dem Reparaturschaden zurechnen.
Auch der Zustand des Fahrzeugs beeinflusst die Bewertung der Werkstattkosten. Der Bundesgerichtshof entschied am 20. Oktober 2009, dass bei einem höchstens drei Jahre alten Fahrzeug grundsätzlich Kosten einer markengebundenen Fachwerkstatt verlangt werden können. Bei einem älteren Fahrzeug kann eine lückenlose Wartung in einer Markenwerkstatt weiterhin für deren Stundensätze sprechen. Fehlt diese Wartung, kann eine günstigere, gleichwertige und zumutbar erreichbare Werkstatt relevant werden.
Bei einer fiktiven Abrechnung wird nicht die tatsächlich bezahlte Rechnung zugrunde gelegt, sondern der kalkulierte Reparaturaufwand. Geschädigte dürfen grundsätzlich regionale Stundenverrechnungssätze einer markengebundenen Fachwerkstatt ansetzen. Unter bestimmten Voraussetzungen kann die gegnerische Versicherung auf eine günstigere, gleichwertige Werkstatt verweisen. Bei einem Fahrzeug bis zu drei Jahren gilt ein solcher Verweis in der Regel als unzumutbar. Alter, Wartung und Erreichbarkeit sind daher wichtige Prüfpunkte.
Ein wirtschaftlicher Totalschaden liegt vor, wenn die Reparaturkosten den Wiederbeschaffungswert übersteigen. Im Haftpflichtfall können Reparaturkosten unter bestimmten Voraussetzungen dennoch bis zu 130 Prozent dieses Werts ersetzt werden. Wer diesen Weg nutzt, muss das Fahrzeug nach der Reparatur mindestens sechs Monate selbst weiter nutzen. Die Rechnung muss den fachgerechten Reparaturaufwand nachvollziehbar abbilden. Bei Kaskoschäden gilt diese 130-Prozent-Grenze nicht.
Prüfen Sie eine Kürzung positionsweise: Stimmen die angesetzten Arbeitsstunden mit dem Gutachten überein? Sind Ersatzteile für den dokumentierten Schaden erforderlich? Begründet die Versicherung, warum sie eine günstigere Werkstatt ansetzt? Halten Sie Abweichungen schriftlich fest. Eine Überschreitung der Gutachtensumme um rund 6 Prozent begründete im entschiedenen Fall allein kein Auswahl- oder Überwachungsverschulden. Daraus folgt aber kein pauschaler Freibrief für jede Abweichung. Maßgeblich bleiben Reparaturverlauf und Belege.
Die Zahlung kann sich je nach Abrechnungsart unterscheiden. Bei einer konkreten Reparatur belegt die Rechnung die ausgeführten Arbeiten. Bei fiktiver Abrechnung geht es um den kalkulierten Aufwand. Die gegnerische Haftpflichtversicherung ersetzt die tatsächlich angefallene Umsatzsteuer, wenn sie angefallen ist. Vermischen Sie diese Abrechnungswege nicht. Ordnen Sie Rechnung, Gutachten und Zahlungsbeleg dem gewählten Weg zu. So ist erkennbar, welche Kosten tatsächlich entstanden und welche nur kalkuliert wurden.
Welche Angaben muss eine Reparaturrechnung für die Versicherung enthalten?
Eine gut prüfbare Rechnung ordnet die ausgeführte Reparatur einem konkreten Auftrag und Schaden zu. Für die Versicherung sollte erkennbar sein, welches Fahrzeug betroffen war, welche Arbeiten erledigt wurden und wie sich der Rechnungsbetrag zusammensetzt. Eine allgemeingültige Liste einzelner Pflichtangaben für jede Versicherungsart lässt sich daraus nicht ableiten. Die Angaben müssen vor allem zur Schadenart und Abrechnung passen.
Diese Informationen erleichtern die Prüfung:
- Zuordnung: Fahrzeugdaten und Halter sollten zum Schadenfall passen.
- Auftrag: Der Reparaturanlass und der Bezug zum gemeldeten Schaden sollten erkennbar sein.
- Arbeitsumfang: Einzelne Arbeiten sollten verständlich beschrieben sein, statt nur als Sammelposten aufzutauchen.
- Material: Ersatzteile und Materialien sollten mit ihren jeweiligen Positionen aufgeführt sein.
- Abrechnung: Netto- und Bruttobetrag sowie Umsatzsteuer sollten nachvollziehbar ausgewiesen sein.
Prüfen Sie die Rechnung anschließend anhand des Auftrags und des Gutachtens. Sind dort bestimmte auszutauschende Teile aufgeführt, sollte die Rechnung diese wiedererkennbar benennen. Weicht der tatsächliche Arbeitsumfang ab, hilft eine sachliche Erläuterung der Werkstatt. So kann die Versicherung die Abweichung einordnen, statt einen unklaren Sammelposten zu beurteilen. Stimmen Fahrzeugangaben, Schadenbeschreibung oder Arbeitspositionen nicht überein, klären Sie die Unstimmigkeit vor der Einreichung.
Bei einem Haftpflichtschaden ist auch die Umsatzsteuer relevant. Nach § 249 Abs. 2 Satz 2 BGB muss die gegnerische Haftpflichtversicherung Umsatzsteuer auf Reparaturkosten ersetzen, wenn sie tatsächlich angefallen ist, wie das Bundesministerium der Justiz erläutert. Eine Rechnung über ausgeführte Arbeiten weist deshalb die tatsächlich entstandenen Kosten aus. Ein Kostenvoranschlag oder eine fiktive Abrechnung belegt dagegen nicht automatisch, dass Umsatzsteuer gezahlt wurde. Halten Sie die gewählte Abrechnungsart klar von der konkreten Werkstattrechnung getrennt.
Bei einer Abtretung des Erstattungsanspruchs kann die Zahlung anders ablaufen als bei einer direkten Erstattung an den Halter. Für vorsteuerabzugsberechtigte Unternehmen ist wichtig, ob der Anspruch abgetreten wurde. Bei abgetretenem Anspruch zahlt die Versicherung die Netto-Reparaturkosten direkt an die Werkstatt; der Unternehmer überweist den Mehrwertsteuerbetrag. Ohne Abtretung bezahlt er die Bruttorechnung und erhält den Nettobetrag von der Versicherung. Die Unterlagen sollten den Zahlungsweg nachvollziehbar machen.
Reichen Sie Rechnung und passende Belege gemeinsam ein. Ergänzen Sie Auftrag, Gutachten und Nachweise zu Teilen, wenn diese einzelne Positionen erklären. Bei einer Kürzung vergleichen Sie die beanstandete Zeile mit der Rechnungsbeschreibung. Bitten Sie die Versicherung schriftlich um eine konkrete Begründung. Eine klare Aufschlüsselung zeigt, ob sich der Streit auf Arbeitszeit, ein Ersatzteil oder eine zusätzliche Leistung bezieht.
Bei abgetretenem Erstattungsanspruch werden die Reparaturkosten brutto mit dem Vorsteuercode laut Rechnung erfasst, damit die Vorsteuer in den Steuererklärungen berücksichtigt wird. Maßgeblich ist daher die konkrete Rechnung: Übernehmen Sie den dort ausgewiesenen Vorsteuercode. So bleibt die Buchung an die vorliegende Abrechnung gebunden und die Vorsteuer wird nicht unabhängig von den Rechnungsangaben angesetzt.
Haushaltsgeräte Reparatur 24 Berlin
Haushaltsgeräte Reparatur 24 Berlin unterstützt Sie, wenn ein Gerät im Haushalt defekt ist und eine Reparatur ansteht. Die Informationen zur Kfz-Schadenabrechnung gelten nicht automatisch für einen Schaden an einem Haushaltsgerät. Hier geht es darum, den Gerätedefekt und den vorgesehenen Reparaturaufwand nachvollziehbar festzuhalten.
Bei einer Reparatur erstellt der Betrieb einen Kostenvoranschlag und führt die Reparatur aus. So erhalten Sie eine Grundlage, um den Defekt und die geplanten Arbeiten mit Ihrer Hausratversicherung zu besprechen. Ob die Versicherung Kosten übernimmt, richtet sich nach dem versicherten Schaden und den Bedingungen Ihres Vertrags.
Bei einem defekten Haushaltsgerät in Berlin können Sie Haushaltsgeräte Reparatur 24 Berlin kontaktieren.
Den nächsten Schritt passend zum Schaden wählen
Eine Reparaturrechnung für die Versicherung ist nur dann hilfreich, wenn sie zum versicherten Schaden und zur zuständigen Versicherung passt. Bei einem Haushaltsgerät geht es nicht um die Regeln der Kfz-Haftpflicht, sondern um den konkreten Gerätedefekt und den Versicherungsschutz im Haushalt. Halten Sie fest, welches Gerät betroffen ist und welche Störung auftritt. So können Sie den Reparaturbedarf verständlich beschreiben und die nächsten Schritte gezielt angehen.
Ist ein Haushaltsgerät in Berlin defekt, kann eine fachgerechte Reparatur der praktische nächste Schritt sein. Haushaltsgeräte Reparatur 24 Berlin erstellt einen Kostenvoranschlag und führt Reparaturen aus. Damit können Sie den technischen Befund und den geplanten Aufwand in Ihre weiteren Überlegungen einbeziehen.
Kontaktieren Sie Haushaltsgeräte Reparatur 24 Berlin, wenn Sie Unterstützung bei einem defekten Haushaltsgerät benötigen. Gehen Sie den nächsten Schritt in Ruhe an und klären Sie, welche Lösung zum Gerät passt.
Häufige Fragen zur Reparaturrechnung
Wer zahlt was?
Bei einem unverschuldeten Verkehrsunfall ersetzt die Kfz-Haftpflichtversicherung des Unfallverursachers den unfallbedingten Schaden. Bei einem selbstverschuldeten Unfall werden Schäden am eigenen Fahrzeug nur übernommen, wenn entsprechender Kaskoschutz besteht. Bei Kaskoschäden bestimmen die Vertragsbedingungen, welche Kosten die eigene Versicherung trägt. Schäden an Hausratgegenständen fallen dagegen unter den jeweiligen Hausratvertrag. Entscheidend ist zunächst, wodurch der Schaden entstanden ist und welches versicherte Objekt betroffen ist.
Ab wann werden die Reparaturkosten nicht mehr übernommen?
Reparaturkosten werden nicht übernommen, soweit sie nicht zum versicherten Schaden gehören oder der erforderliche Versicherungsschutz fehlt. Bei Kaskoschäden sind dafür die vereinbarten Versicherungsbedingungen maßgeblich. Für Ansprüche aus einem Verkehrsunfall gilt in Deutschland regelmäßig eine Verjährungsfrist von drei Jahren. Das ist von der Prüfung einer Rechnung zu unterscheiden: Eine Kürzung einzelner Positionen bedeutet nicht automatisch, dass sämtliche Reparaturkosten entfallen. Entscheidend ist, welcher Anspruch besteht und welche Kosten damit zusammenhängen.
Wie reicht man eine Reparaturrechnung bei der Versicherung ein und welche Fristen gelten?
Reichen Sie die Rechnung zusammen mit dem passenden Auftrag und den Schadenunterlagen ein. Bei einem Kfz-Fall können dazu Gutachten, Fotos und Belege zu Ersatzteilen gehören. Benennen Sie in Ihrem Schreiben den Schaden und, sofern vorhanden, die zugehörige Versicherungsnummer. Einheitliche Einreichungsfristen gelten nicht für alle Versicherungsverträge und Schadenarten. Bei Verkehrsunfallansprüchen beträgt die regelmäßige Verjährungsfrist drei Jahre. Bewahren Sie den Versand- und Eingangsnachweis auf.
Übernimmt die Versicherung die Mehrwertsteuer auf der Reparaturrechnung?
Bei einem Haftpflichtschaden muss die gegnerische Versicherung Umsatzsteuer auf Reparaturkosten ersetzen, wenn diese tatsächlich angefallen ist. Das ergibt sich aus § 249 Abs. 2 Satz 2 BGB, wie das Bundesministerium der Justiz ausführt. Wird nur ein kalkulierter Reparaturaufwand abgerechnet, ist die Umsatzsteuer nicht allein deshalb angefallen. Achten Sie daher darauf, ob Sie eine tatsächlich ausgeführte Reparatur oder eine Abrechnung auf Grundlage eines Gutachtens einreichen.
Wie werden Stundenverrechnungssätze, Ersatzteile und Werkstattkosten erstattet?
Erstattete Reparaturkosten können Lohn- und Materialkosten umfassen. Im Haftpflichtfall ist entscheidend, ob die berechneten Arbeiten und Teile zum Unfallschaden gehören. Bei einer fiktiven Abrechnung kann unter bestimmten Voraussetzungen eine gleichwertige, günstigere Werkstatt eine Rolle spielen. Bei Kaskoschäden beeinflussen die Vertragsbedingungen die Abrechnung, etwa durch eine vereinbarte Werkstattbindung. Vergleichen Sie deshalb die Rechnungsposten mit dem Reparaturumfang und den Bedingungen Ihres Vertrags.
Kann die Versicherung eine Reparaturrechnung kürzen oder eine Nachprüfung verlangen?
Ja. Eine Versicherung kann einzelne Positionen beanstanden, etwa angesetzte Arbeitsstunden, Ersatzteile oder die Notwendigkeit einer Arbeit. Bei Kaskoschäden kann auch eine vertragliche Werkstattbindung relevant sein. Prüfen Sie, ob die Begründung jede betroffene Position konkret nennt. Verweisen Sie dazu auf die passende Stelle in der Rechnung oder im Gutachten. Eine Bitte um eine detaillierte schriftliche Erläuterung macht deutlich, worauf sich die Kürzung stützt und welche Punkte offenbleiben.
Was tun, wenn die Versicherung die Reparaturrechnung nicht oder nur teilweise bezahlt?
Fordern Sie zunächst schriftlich eine genaue Begründung für die ausstehende oder gekürzte Zahlung an. Ordnen Sie jeden Einwand der betreffenden Rechnungsposition zu und reichen Sie fehlende Unterlagen gezielt nach. Wenn die Versicherung bereits einen Teilbetrag überwiesen hat, halten Sie fest, welche Positionen damit bezahlt wurden und welche offen sind. Bei einem Streit über einzelne Reparaturkosten kann ein unabhängiger Gutachter die strittigen Punkte außergerichtlich bewerten und eine Empfehlung aussprechen.